がん保険不要論のウソと真実!2026年最新の医療費負担を徹底解明
SNSやYouTubeのマネー系コンテンツを中心に、「がん保険は無駄」「貯金さえあればがん保険は不要」という言説が根強く支持を集めています。公的医療保険が充実している日本において、毎月数千円から1万円を超える保険料を支払い続けることに疑問を抱く人が増えているのは自然な流れと言えます。
しかし、医療現場の最前線や実際にがんを経験した当事者の声に耳を傾けると、ネット上の理屈だけでは片付けられない生々しい現実に直面します。社会保険料の引き上げや医療制度改革の議論が進む2026年現在、私たちは「がん保険不要論」をどう受け止めるべきなのでしょうか。公的制度の限界と実際の治療費データを照らし合わせ、その真相を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「高額療養費制度があるから不要」という説は、保険適用外の支出や収入減リスクを見落としている。
- 要点2:先進医療や自由診療の抗がん剤治療を選択した場合、自己負担は数百万円単位に跳ね上がる。
- 要点3:潤沢な余剰資金がある人には不要だが、貯蓄200万円以下や自営業世帯には「生活破綻を防ぐ防壁」として依然有効。
【なぜ囁かれる?】「がん保険不要論」がネット上で急拡大した3つの理由
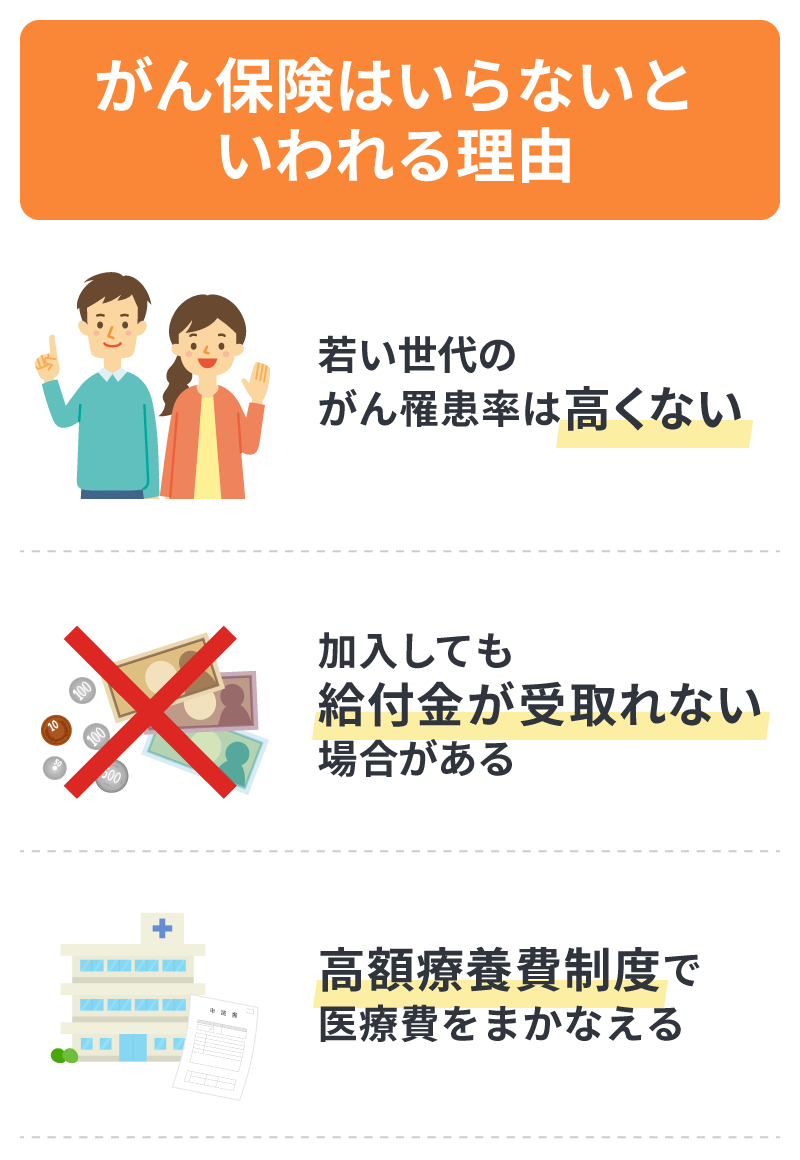
YouTubeやブログでインフルエンサーが唱えるがん保険不要論の理由を紐解くと、主に3つの論拠に集約されます。第1に「日本の公的健康保険制度が世界トップクラスに優秀であること」、第2に「発生確率が低いリスクに過度な保険料を払うより、NISAなどで運用に回したほうが合理的であること」、そして第3に「入院日数が昔に比べて劇的に短期化していること」です。
がん保険のネットの反応や評判を分析すると、「高額療養費があるから月10万円前後の自己負担で済む」「民間保険に入るお金をオルカン(全世界株式)に投資したほうが資産が増える」といった合理主義的な書き込みが目立ちます。金融リテラシーが高まった層ほど、コストパフォーマンスの観点からがん保険を切り捨てる傾向が見受けられます。
確かに、20日以上の長期入院が当たり前だった昭和・平成初期とは異なり、現代のがん治療は通院による抗がん剤治療や放射線治療が主流です。「数十日入院して数百万円受け取る」という古い保険モデルが時代に合わなくなったことも、不要論に拍車をかけています。
【公的保障の死角】高額療養費制度の上限額と「知られざる自己負担」のリアル
不要論者が最大の盾とするのが「高額療養費制度」です。年収約370万〜約770万円(標準報酬月額28万〜50万円)の現役世代であれば、ひと月あたりの高額療養費制度の上限額はおおむね8万〜9万円程度にとどまります。多数回該当(過去12カ月で4回以上)に達すれば、負担は月額4万4,400円まで軽減されます。
しかし、この試算には重大な落とし穴が存在します。高額療養費制度がカバーするのは「保険診療の範囲内」に限定されている点です。実際のがん罹患時に発生するがん治療費の平均実費を調査すると、医療費そのものよりも「制度の対象外となる諸経費」が家計を圧迫している実態が浮かび上がります。
具体的には、1日あたり平均数千円〜2万円以上かかる「差額ベッド代」、入院中の食事療養費、通院のためのタクシー代や遠方への交通費、ウィッグやケア用品などの購入費です。これらはすべて全額自己負担となります。さらに深刻なのが「休職や時短勤務による収入の激減」です。傷病手当金は給与の約3分の2が支給されますが、ボーナスは出ず、自営業やフリーランスには傷病手当金そのものがありません。月10万円前後の医療費自己負担に加えて生活費の赤字が重なることで、家計の貯蓄は想定以上のスピードで目減りしていきます。
【数百万円の請求も】先進医療特約の必要性と自由診療・抗がん剤費用の現実
がん治療において、公的医療保険が適用されない高度な治療法を選択する場合、費用は文字通り青天井となります。その代表格が「先進医療」です。がん細胞だけを狙い撃ちして身体への負担を抑える陽子線治療や重粒子線治療を受ける場合、技術料だけで約300万円前後の自己負担が発生します。
ここで注目されるのが先進医療特約の必要性です。月々わずか100円〜200円程度の保険料を上乗せするだけで通算2,000万円まで全額実費保障されるため、FP(ファイナンシャルプランナー)の多くも「先進医療特約だけは外すべきではない」と口を揃えます。
さらに警戒すべきは、先進医療の枠組みにも入らない「自由診療」の領域です。海外では標準治療として承認されているものの、日本では薬事承認が遅れている最先端の抗がん剤や、保険適用外の部位に使う未承認薬治療を受ける場合、自由診療の抗がん剤費用は月額50万〜100万円、年間で数千万円に達することもあります。こうした全額自己負担の先端治療まで視野に入れるのか、標準治療の範囲で割り切るのかによって、がん保険の要否は180度変わります。
【診断一時金の重要性】入院短期化時代の保障と「もらえないケース」の落とし穴
現代の医療事情に合わせたがん保険選びで要となるのが、診断確定時にまとまったキャッシュが振り込まれる「がん診断一時金」です。通院治療や生活費の補填、先端治療への備えとして、がん診断一時金はいくら必要なのかという問いに対しては、「最低100万円、できれば200万円」というのが専門家の一致した見解です。一括で口座に現金を確保できれば、休職による収入減や突発的な出費に柔軟に対応できます。
一方で、加入者が最もトラブルになりやすいのががん保険の給付金がもらえないケースです。契約条項を正しく理解していないと、いざという時に梯子を外されることになります。
典型的なトラブルとしては以下の3点が挙げられます。
・免責期間(待機期間)中の発覚:契約から90日以内にがんと診断された場合、保障は無効となり給付金は支払われません。
・上皮内新生物(上皮内がん)の対象外:初期のステージ0に分類される病変について、一時金の満額給付対象外としている格安プランが存在します。
・複数回支払いのハードル:「2回目以降の一時金は2年に1回かつ入院が条件」といった厳しい縛りがあり、通院抗がん剤治療の再発・継続で受け取れないケースがあります。
【損得の分岐点】貯蓄型がん保険が損する理由と「入らない方がいい人」の特徴
保険選びで特に注意を要するのが、掛け捨てではない「積立型・貯蓄型」のがん保険です。多くの金融専門家が貯蓄型がん保険で損する理由として指摘するのは、極めて低い返戻率とインフレに対する弱さです。保険会社が運用手数料や保障コストを差し引くため、毎月高い保険料を支払っても、解約時や満期時に戻ってくる金額は微々たるものにとどまります。現在の低金利・インフレ局面において、30年近く資金を拘束される機会損失は計り知れません。備えが必要な場合でも、「掛け捨て型」でコストを最小限に抑えるのがセオリーです。
では、そもそもがん保険に入らない方がいい人とはどのような属性でしょうか。明確な基準は「すぐに現金化できる流動資産(生活防衛資金)を500万円以上保有している人」です。これだけの貯蓄があれば、標準治療に伴う自己負担や数カ月間の休職による収入減を十分に自己資金で吸収できます。また、大企業の正社員や公務員で傷病手当金に加えて手厚い付加給付がある場合も、保険の優先順位は大きく下がります。
一方で、実際の患者調査におけるがん保険に入ってよかった割合を調べると、がん経験者の約6割から7割が「民間保険があって経済的・精神的に救われた」と回答しています。貯金が100万〜200万円前後の若年層・子育て世代や、休業がダイレクトに無収入につながる個人事業主にとっては、わずかな掛け捨て保険料で買える安心感の価値は極めて大きいと言えます。
【2026年医療保険見直し】時代遅れの古い契約を抱えていないか?プロのチェック術
社会構造が激変するなか、2026年の医療保険見直しにおいて最重要となるのは、「古い特約を放置していないか」という点です。10年以上前に加入した終身がん保険は、「入院1日目から1万円」「手術1回につき20万円」といった入院主体の設計になっているケースが目立ちます。
現在の平均在院日数はがん全体で2週間前後まで短縮しており、退院後の外来通院で抗がん剤治療を半年から1年以上継続するパターンが一般的です。「入院していないから給付金がほとんど出ない」という悲劇を避けるためにも、以下のチェックリストで契約内容を総点検してください。
・「診断一時金」が複数回(年1回限度など)出る設計になっているか
・入院を伴わない「通院抗がん剤治療」が手厚く保障されているか
・「先進医療特約」が最新の限度額(通算2,000万円)で付帯しているか
・上皮内がんでも同額の一時金が支払われる特約になっているか
もし現在の契約が入院日額保障メインであれば、保障を現代的な一時金・通院重視型へ乗り換えるか、不要な特約を解約して掛け金をスリム化する決断が求められます。
【がん保険は不要か?】に関するよくある質問(FAQ)
Q1:貯金がいくらあれば、がん保険を解約しても大丈夫ですか?
A1:一般的には、生活費とは別に医療費・休職補填用として「即座に使える流動資産が300万〜500万円」あれば、がん保険を解約・不加入としても家計破綻のリスクは極めて低いです。公的医療保険の標準治療を選ぶ限り、1年間の自己負担が数百万円に達することは稀だからです。
Q2:医療保険に入っていれば、がん保険を別で入る必要はありませんか?
A2:一般的な医療保険でも入院費や手術費はカバーできますが、がん特有の「長期にわたる通院抗がん剤治療」や「100万円単位の一時金」を賄うには不足しがちです。医療保険にがん特約を追加するか、単体のがん保険で一時金を確保するか、保障の厚みで判断する必要があります。
Q3:県民共済やコープ共済のがん特約だけで十分でしょうか?
A3:掛金の安さを重視するなら有力な選択肢です。ただし、共済は診断一時金が50万〜100万円程度と控えめであり、60歳〜65歳を過ぎると保障額が段階的に減額される設計が多い点に注意してください。高齢期のがんリスクに備えたい場合は、民間終身保険の一時金プランとの比較が不可欠です。
まとめ:感情論ではなく「自分の生活防衛力」で選ぶ
「がん保険は不要」という言説は、一定水準以上の貯蓄があり、標準治療に絞って療養を受ける前提に立つなら確かに経済合理性があります。公的制度が機能している以上、全員が一律に高い保険料を払い続ける必要はありません。
しかし、資産形成の途上にある20代〜40代世帯や、いざという時に未承認薬を含めた幅広い治療の選択肢を手元に残しておきたい人にとって、月々数千円の掛け捨てがん保険は強力な「人生のセーフティネット」として機能します。ネット上の極端な不要論に惑わされることなく、自身の預貯金額、家族構成、そして就労形態に応じた冷静な判断を下すことが何よりも肝要です。 (出典: が ん 保険 不要(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
