家族3人の生活費平均はいくら?2026年最新の手取り別内訳と貯蓄法
相次ぐ物価や光熱費の高騰を受け、「毎月の支出が膨らんで家計が苦しい」「周りの3人家族はどれくらい使っているのか」と不安を抱く世帯が急増しています。子どもが生まれて家族3人での新生活がスタートした家庭や、成長に伴い教育費がかかり始めた家庭にとって、毎月の出費の適正水準を把握することは喫緊の課題です。
自分たちの支出が平均と比べて多いのか少ないのか、そして将来のためにいくら貯蓄へ回すべきなのか。総務省の最新統計や現場の家計相談データを踏まえ、リアルな生活費の実態と手取り別の支出内訳を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:家族3人の生活費平均(住居費除く)は月額約30万〜33万円、住居費を含めると大都市圏では38万〜42万円前後が実質的な目安。
- 要点2:手取り20万円台では徹底した固定費削減が必須となり、手取り30万〜40万円世帯でも子どもの成長に伴う「教育費と食費の急増」が家計圧迫の主因に。
- 要点3:家計防衛の鉄則は手取りの15〜20%を先取り貯蓄に回す仕組み化と、通信費・保険・サブスクを中心とした固定費の抜本的見直し。
【総務省家計調査の最新データ】家族3人の生活費平均とリアルな実情
家計の適正額を知るうえで基本となるのが公的データです。総務省家計調査における3人世帯の最新データによると、住居費を除いた消費支出の全国平均は月額約30万8,000円となっています。ここに賃貸住宅の家賃や住宅ローンの返済額が加わると、実際の総支出は月額38万円〜43万円程度に達する計算です。
ただし、統計上の住居費平均(約2万円前後)は「住宅ローン完済済みの持ち家世帯」が含まれるため極端に低く算出されています。賃貸暮らしや住宅ローン返済中の現役世代においては、住居費を実情に合わせて8万〜13万円程度上乗せしてシミュレーションすることが現実的です。
手取り別シミュレーション|手取り20万・30万・40万円の理想的な内訳
各家庭の収入状況によって、目指すべき家計バランスは大きく異なります。ここでは2026年現在の物価水準を考慮した家族3人の手取り別内訳を検証します。
【手取り20万円の場合】
家族3人の生活費20万円でやりくりする場合、家計はかなりタイトになります。家賃は6万〜7万円以内に抑え、食費も4.5万円前後に引き締める必要があります。外食やレジャーを極力控え、通信費や保険の見直しを徹底しなければ、毎月の貯蓄を捻出するのは極めて困難な水準です。
【手取り30万円の場合】
家族3人の生活費30万円のモデルでは、住居費に8万〜9万円、食費に6.5万〜7.5万円、水道光熱費に2.3万円程度を配分するのが一般的です。無駄遣いを防げば、毎月3万〜5万円程度の貯金を安定して確保できる標準的な家計規模といえます。
【手取り40万円以上の場合】
手取り40万円を超えると、住居費に10万〜12万円、食費に8万〜9万円を充てつつ、毎月6万〜8万円以上の先取り貯蓄や投資へ回すゆとりが生まれます。ただし、生活水準を安易に上げすぎると教育費が増加した際に家計が急変するため注意が必要です。
支出が激変する決定的な理由|「生活費がカツカツ」に陥る落とし穴
「共働きでそれなりの収入があるのに、なぜか毎月カツカツになる」という声は少なくありません。家族3人の生活費がカツカツになる最大の理由は、子どもの成長に伴う「支出のステップアップ」を想定できていない点にあります。
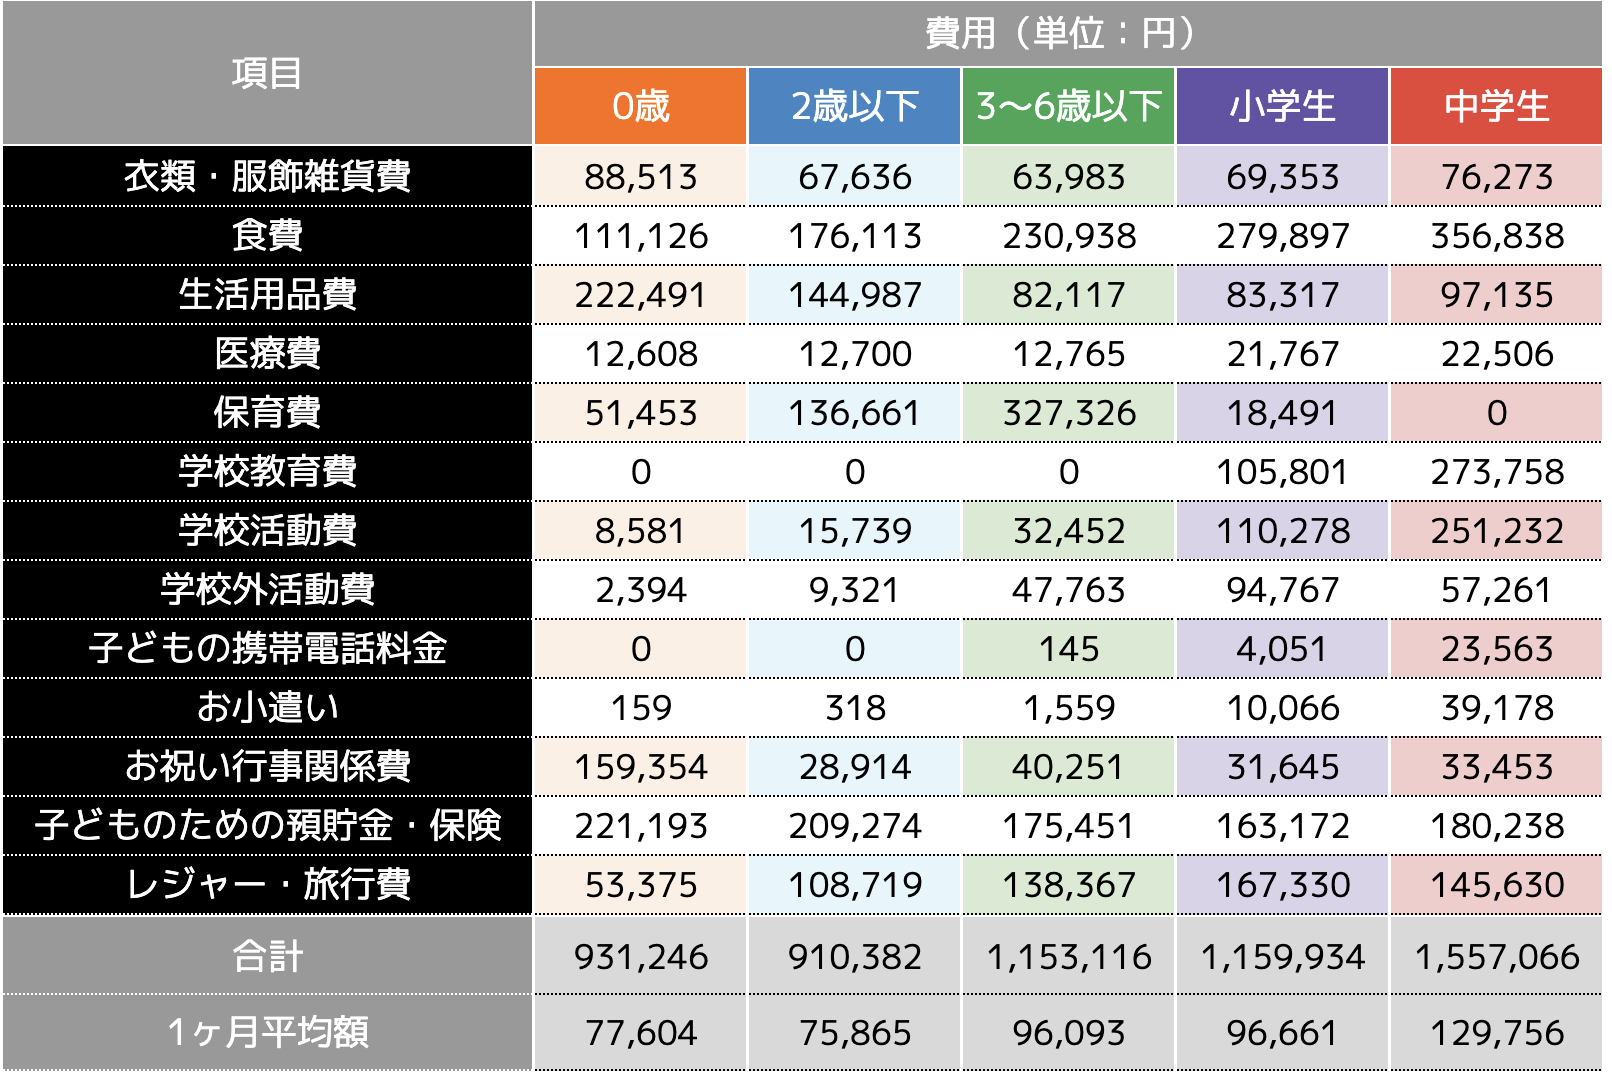
3人家族の子育て費用シミュレーションを行うと、乳幼児期はオムツ代やミルク代、保育料が中心ですが、小学校高学年から中・高校生にかけて塾や習い事、部活動費が急激に跳ね上がります。さらに食べ盛りの時期を迎えることで食費も1.5倍近くに膨張します。収入が増えても、それに比例して固定費や使途不明金を野放しにしていると、家計は一瞬で行き詰まることになります。
食費・光熱費のリアルな相場|2026年の物価高を乗り切る目安
日々の暮らしで最も物価上昇を実感しやすいのが食費と光熱費です。最新の家計動向から適正レンジを割り出します。
3人家族の食費平均は、自炊中心の世帯で月額6.5万〜7.5万円、外食や中食の頻度が高い世帯では8.5万〜10万円に達します。1日あたり約2,200円〜2,500円の枠内で食材をやりくりできているかが、使いすぎを防ぐひとつの基準線です。
一方、3人家族の光熱費・水道代平均は年間を通じて月額2.3万〜2.8万円が相場です。特に冷暖房をフル稼働させる夏場(7〜8月)と冬場(12〜2月)は電気・ガス代が3万円を超えるケースも珍しくありません。季節ごとの変動を見越し、年間トータルでの予算管理が求められます。
家族3人の理想の貯蓄割合と将来に向けたマネープラン
不測の事態や将来の教育資金、老後資金に備えるため、家族3人の理想の貯蓄割合は「手取り収入の15%〜20%」が黄金比率とされています。手取り30万円であれば月4.5万〜6万円、手取り40万円であれば月6万〜8万円が目標値です。
子どもの大学進学費用(1人あたり約500万〜1,000万円)を準備するには、児童手当を全額貯蓄に回すことに加え、毎月の積立投資(新NISAなど)を早い段階から活用することが有効な選択肢となります。生活防衛資金として「生活費の半年〜1年分」を普通預金に確保したうえで、残りを長期運用に振り分ける分散管理が健全な家計の基盤を作ります。
【2026年最新】今すぐ効果が出る固定費見直し術
毎日の食費を数十円単位で削る節約はストレスが溜まり、長続きしません。無理のない家計改善には家族3人の固定費見直し方法を優先して実践することが鉄則です。
まず着手すべきは「大手キャリアから格安SIM・格安プランへの移行」です。夫婦2人分のスマホ代を月額1万5,000円から5,000円以下へ圧縮できれば、年間12万円以上の浮いたお金が手に入ります。さらに、利用頻度が落ちた動画・音楽配信などのサブスクリプション解約、不要な特約が付いた民間保険のスリム化を断行するだけで、生活の満足度を落とさずに月2万〜3万円の支出カットが実現します。
【家族3人の生活費】に関するよくある質問(FAQ)
Q1:子どもが小さいうち(未就学児)の生活費はどれくらい抑えられますか?
A1:未就学期は幼児教育・保育の無償化制度もあり、教育費負担は比較的小さく抑えられます。住居費を除いた生活費は月20万〜25万円前後で推移する家庭が多く、この時期こそが「最大の貯め時」となります。
Q2:手取り25万円の場合、賃貸の家賃上限はいくらにすべきですか?
A2:一般的に家賃は手取りの25〜30%が適正とされており、手取り25万円なら6.5万〜7.5万円以下が安全圏です。これを超えると食費や貯蓄にしわ寄せが行き、突発的な出費に対応できなくなります。
Q3:車を所有すると生活費はどれくらい跳ね上がりますか?
A3:車両本体のローン返済に加え、ガソリン代、自動車税、保険料、車検費用、駐車場代などで月あたり3万〜5万円程度の維持費が上乗せされます。地方在住で必須の場合を除き、カーシェア等の活用も視野に入れて検討することが推奨されます。
まとめ:世帯の優先順位を明確にして最適な家計設計を
家族3人の生活費は、住む地域や子どもの年齢、住居形態によって大きく変化します。平均データと比較して一喜一憂するのではなく、まずは「我が家の現状の手取り」と「使途不明金を含む固定費」を正確に可視化することが家計改善の第一歩です。
無理な節約に走る前に固定費を抜本的に見直し、先取り貯蓄の仕組みを整えることで、インフレ下でも着実に資産を築くことができます。家族で将来のライフプランを共有し、バランスの取れた持続可能な家計設計を進めていきましょう。 (出典: 家族 3 人 生活費(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
