バンドルカードとは?「やばい」噂の真相と後払いの罠を徹底解説
クレジットカードを持てない層やオンライン決済を即座に済ませたい若年層を中心に、圧倒的な支持を集めている決済アプリが「バンドルカード」です。アプリをダウンロードして登録するだけで、瞬時にVisaのバーチャルカードが発行され、ネットショッピングやサブスクリプションの支払いにすぐ利用できる手軽さが話題を集めています。
一方で、SNSや検索エンジンでは「バンドルカードはやばい」「使わないほうがいい」といったネガティブな噂も目立ちます。なぜ審査なしで発行できるのか、そして後払い機能にはどんなリスクが潜んでいるのか、2026年現在の最新仕様とリアルな口コミを交えてその実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:バンドルカードは年齢制限や審査がなく、電話番号だけで即時発行できるVisaプリペイドカード。
- 要点2:「やばい」と噂される最大の原因は、後払い機能「ポチっとチャージ」の手数料が高額な点と使いすぎリスク。
- 要点3:仕組みと手数料体系を正しく理解し、計画的に利用すれば学生や使いすぎを防ぎたい人にとって強力なツールになる。
【仕組みと特徴】バンドルカードとは?審査なしで作れる理由
バンドルカードの最大の特徴は、誰でも1分程度で作れるVisaプリペイドカードという点にあります。一般的なクレジットカードのように信用情報機関(CICなど)への照会や収入証明の提出が一切不要なため、審査なしで即座に発行可能です。
仕組みとしては、事前にお金をチャージしてその残高の範囲内で利用する「前払い型」を基本としています。カード会社側が貸し倒れのリスクを負わない設計になっているため、無職の方や中高生であっても問題なくアカウントを開設できます。
アプリ上で発行される「バーチャルカード」は世界中のVisa加盟オンラインサイトで利用でき、ネット通販、ゲーム課金、各種配信サービスの月額決済などに幅広く対応しています。
「やばい」と言われる噂の真相|ポチっとチャージの手数料と落とし穴
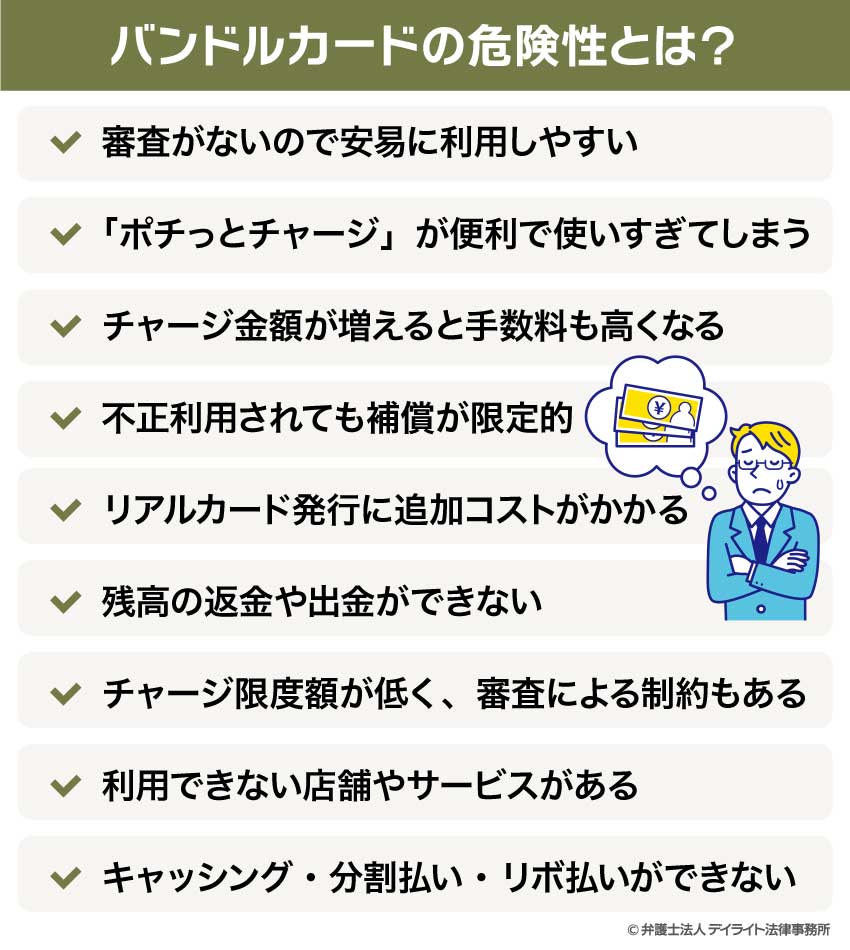
ネット上で「バンドルカードはやばい」と囁かれる最大の要因は、手元にお金がなくてもチャージできる後払い機能「ポチっとチャージ」にあります。ワンタップで即座に数千円〜数万円がチャージされ、翌月末までにコンビニなどで支払えばよいという極めて利便性の高い機能です。
しかし、この機能には利用金額に応じた高額な手数料が設定されています。
| 申込金額(チャージ額) | 手数料(税込) | 実質負担率 |
|---|---|---|
| 3,000円 〜 10,000円 | 510円 | 5.1% 〜 17.0% |
| 11,000円 〜 20,000円 | 815円 | 4.0% 〜 7.4% |
| 21,000円 〜 30,000円 | 1,170円 | 3.9% 〜 5.5% |
| 31,000円 〜 40,000円 | 1,525円 | 3.8% 〜 4.9% |
| 41,000円 〜 50,000円 | 1,830円 | 3.6% 〜 4.4% |
例えば3,000円をチャージした場合、支払う手数料は510円となり、わずか1ヶ月程度の猶予に対して17%もの金利に相当する負担が発生します。この割高な手数料に気づかず頻繁に利用を繰り返すことで、「気づいたら支払いに追われていた」という利用者が続出したことが悪評の根源です。
さらに支払いを滞納すると、年利14%の遅延損害金が発生するほか、提携パートナー(Gardia社等)による督促や利用制限がかかるため、甘い見通しでの利用は禁物です。
チャージ方法と後払い限度額一覧|使い方に合わせた選び方
バンドルカードには多彩なチャージ方法が用意されており、用途や所持金に合わせて柔軟に選択できます。
- コンビニチャージ:セブン銀行ATM、ファミリーマート、ローソン等(手数料無料)
- 銀行振込(ネット銀行含む):指定口座への振込(振込手数料は自己負担)
- クレジットカードチャージ:手持ちのカードから入金(手数料無料)
- ドコモ払い:携帯料金と合算して支払い(キャリア決済手数料が発生)
- ポチっとチャージ:後払いで即時反映(都度手数料が発生)
ポチっとチャージの後払い限度額は、初期状態では1回あたり3,000円〜5,000円程度からスタートします。期日通りの支払いを重ねることで実績が積み上がり、最大50,000円まで増額される仕組みです。ただし、利用状況によっては限度額が上がらない、または突然制限されるケースもあります。
リアルカードの作り方と使えない店の理由|実店舗利用の注意点
バーチャルカードのままでは街のコンビニやスーパーなどの実店舗で決済できません。街中で使いたい場合は、プラスチック製の「リアルカード」を発行する必要があります。
発行手順はアプリ内のカードタブから「リアルカードを発行する」を選択し、送付先住所を入力して発行手数料を支払うだけです。通常3日〜1週間程度で自宅にカードが届きます。
なお、リアルカードには通常版と「リアル+(プラス)」の2種類が存在します。
- バンドルカード リアル:発行手数料300円〜400円。国内のVisa加盟店(実店舗)で利用可能。海外実店舗やガソリンスタンドは不可。
- バンドルカード リアル+(プラス):発行手数料600円〜700円。本人確認書類の提出が必要。海外実店舗、ホテル宿泊、ガソリンスタンド等の支払いにも対応。
通常のバーチャルカードや標準リアルカードでは、ガソリンスタンド、高速道路料金、一部の月額定期課金、航空券の機内販売などで決済エラーになります。これらは「残高不足時に即座に引き落としができない恐れがある加盟店」としてVisa側で制限されているためです。
実際の評判と口コミまとめ|利用者が語るメリット・デメリット
SNSやアプリストアに寄せられたリアルな口コミを分析すると、評価が大きく2つに分かれています。
【高評価の口コミ・メリット】
- 「クレカが作れないブラック状態でも問題なくネット通販が使えて本当に助かった」
- 「銀行振込や代引きの手数料(330円〜)を払うくらいなら、バンドルカードの即時決済にした方が安くて早い」
- 「残高分しか使えないので、使いすぎの抑止力になっている」
【低評価の口コミ・デメリット】
- 「ポチっとチャージの手数料が高すぎる。給料日前のピンチ以外では絶対に使わない方がいい」
- 「ポイント還元率が0%なので、日常的にメインカードとして使う旨味がない」
- 「サブスクの解約を忘れていて残高がマイナスになり、請求が来て焦った」
メリットは圧倒的な手軽さとクレカ不要の利便性ですが、ポイント還元がない点と後払い手数料の高さが明確なデメリットとして挙げられています。
年齢制限なしで高校生も使える?安心・安全に使いこなすための防衛策
バンドルカードには年齢制限が設けられていません。そのため、中学生や高校生でもスマートフォンと電話番号さえあれば自分専用の決済カードを持つことができます。
ただし、未成年者が利用する場合は規約上「保護者の同意」が必要です。親に内緒でポチっとチャージを使い込み、翌月に払えなくなってトラブルに発展するケースも報告されています。
安全に運用するための鉄則は、「基本はコンビニやATMからの現金チャージ(前払い)のみで運用すること」です。チャージした分しか使えないというプリペイドカード本来の性質を活かせば、予算管理アプリとしても非常に優秀に機能します。
【バンドルカードとは】に関するよくある質問(FAQ)
Q1:バンドルカードを使うだけで信用情報に傷がついたり、ブラックリストに載ったりしますか?
A1:通常の前払い利用では信用情報機関(CICなど)に登録されることは一切ありません。ただし、後払いの「ポチっとチャージ」で長期滞納を続けた場合、回収業者への債権譲渡や法的手続きが行われ、将来的な金融審査に悪影響を及ぼすリスクがあります。
Q2:残高を銀行口座に戻して現金化することはできますか?
A2:一度チャージした残高を出金・返金して現金に戻すことは規約上できません。残高は必ずVisa加盟店での買い物で使い切る必要があります。
Q3:PayPayやd払いなどのコード決済に紐付けることは可能ですか?
A3:バンドルカードをPayPay等のクレジットカード決済枠に登録して利用することは可能です。ただし、3Dセキュア(本人認証サービス)に対応していない取引や一部のキャンペーン対象外となる場合があるため注意してください。
まとめ:賢い使い分けでキャッシュレスを最大限に活用しよう
バンドルカードは、「審査なし」「即時発行」「Visa加盟店で使える」という圧倒的な利便性を備えた優れたサービスです。クレジットカードを持たない学生や、ネット決済のためだけにカード情報を登録したくない層にとっては頼もしい味方となります。
一方で、後払い機能「ポチっとチャージ」の手数料は決して安くありません。便利な機能だからこそ甘えすぎず、「普段は現金チャージの前払い」「緊急時のみ後払い」といった明確なマイルールを持って賢く付き合っていくことが大切です。 (出典: バンドル カード と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
