審査が緩いカードの真実!2026年最新の発行基準と裏側を徹底解明
「誰でも通る」「審査が極めて緩い」といった文句がネット上に溢れるクレジットカード界隈。キャッシュレス決済が生活インフラとして完全に定着した2026年現在、カードを持てないことの不便さはかつてないほど深刻化しています。しかし、法律で厳格な与信審査が義務付けられている日本国内において、果たして「無審査」や「誰でも作れるカード」は実在するのでしょうか。
結論から言えば、法的な規制を無視した「審査が絶対にないクレジットカード」は存在しません。一方で、カード会社ごとに審査基準や着眼点は明確に異なっており、ターゲット層やビジネスモデルの違いによって「審査に通りやすい層」が分かれているのも厳然たる事実です。本稿では、最新の信用情報審査の仕組みから、いわゆる消費者金融系・流通系・デポジット型カードの実態、そして確実に審査を通過するための具体的な戦略まで、現場の取材データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:割賦販売法により「審査なし」は法的に存在しないが、過去の履歴より「現在の支払い能力」を重視する独自基準カードは実在する。
- 要点2:信用情報に異動(ブラック)がある場合でも、保証金を預けるデポジット型や消費者金融系なら発行の現実的な選択肢になり得る。
- 要点3:審査落ちを防ぐ鍵は、短期間の多重申込を避け、少額利用から着実にクレジットヒストリーを積み上げることにある。
【真相解明】審査が緩いカードは実在する?「誰でも通る」噂の裏側
ネット上の口コミや広告で見かける「審査激甘」「誰でも発行可能」といったフレーズは、結論から言えばマーケティング上の誇大表現に過ぎません。日本のクレジットカード発行会社は、割賦販売法第35条の3の2に基づき、利用者の「支払可能見込額」を算定することが義務付けられています。そのため、無職で収入が一切ない場合や、返済能力が完全に破綻している状態での発行は法律上不可能です。
それにもかかわらず「審査が緩い」と体感されるカードが存在するのは、カード会社ごとのビジネスモデルと顧客獲得ターゲットの違いに起因します。
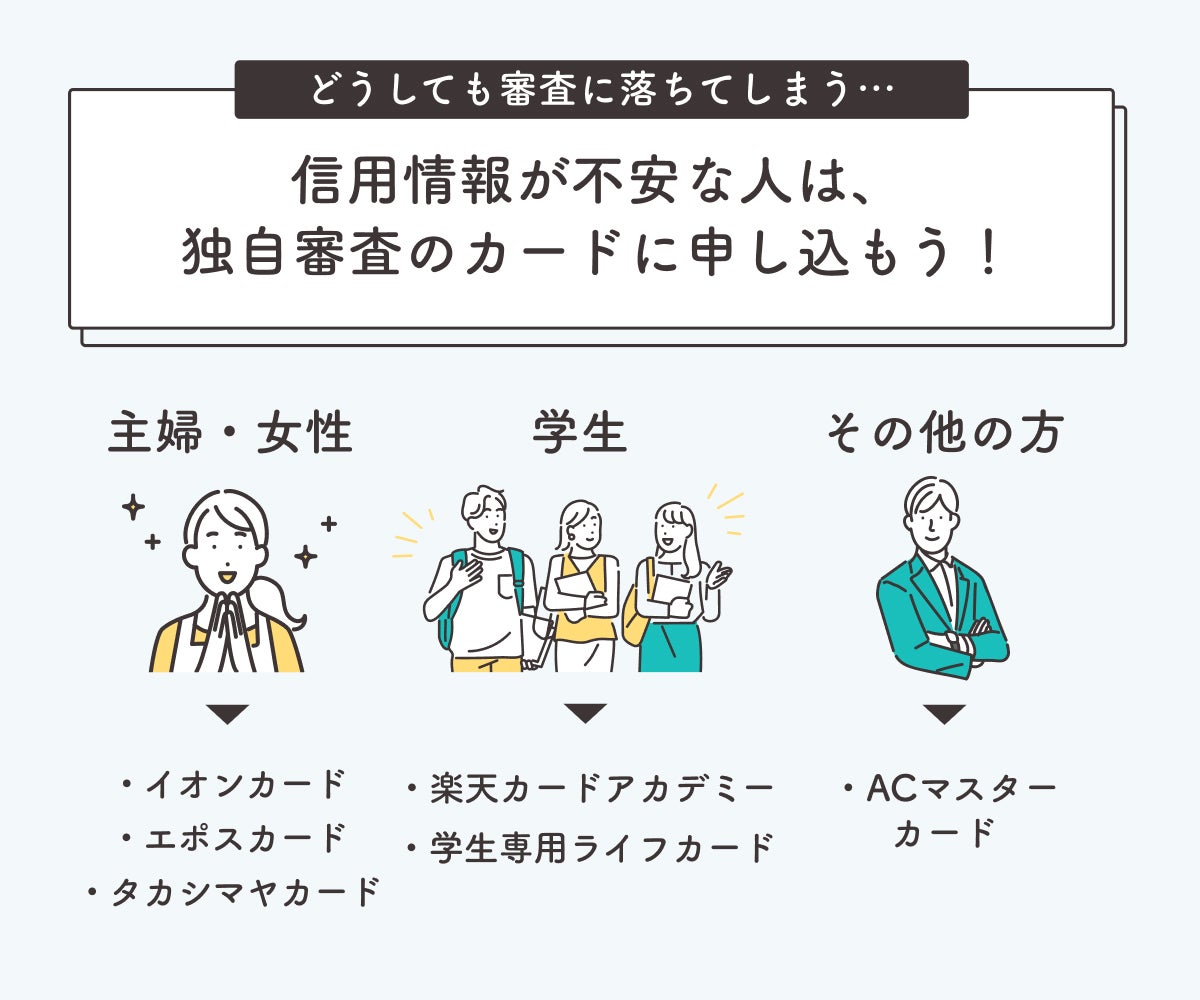
例えば、銀行系カードは「貸倒れリスクを極限まで下げる」ことを最優先にするため、年収や勤続年数を厳格に精査します。一方で、流通系カード(楽天カードやイオンカードなど)は「自社グループの商業圏で頻繁に買い物をしてくれる顧客」を増やしたいため、主婦やパート、学生などに対しても柔軟に門戸を開く傾向があります。つまり、「緩い」のではなく「審査の通過ラインとなる評価軸が異なる」というのが金融業界のリアルな内幕です。

【2026年最新】審査難易度と発行タイプ別特徴の徹底比較
2026年における主要クレジットカードのカテゴリーごとの審査難易度、特徴、およびターゲット層を客観的な指標で比較しました。
| カード区分・代表例 | 主な審査基準・特徴 | 発行スピード・在籍確認 | 編集部の見解・評価 |
|---|---|---|---|
| デポジット型 (Nexus Card 等) | 事前に保証金を預託。 過去に金融事故歴がある層でも発行可能性が極めて高い。 | 1〜2週間程度 原則、在籍確認なし〜最小限 | 過去に延滞履歴があり他社で落ちる方のクレヒス再構築に最適な選択肢。 |
| 消費者金融系 (ACマスターカード 等) | 過去の履歴より「現在の返済能力」を重視する独自スコアリング。 | 即日発行対応 勤務先確認は書類代替相談可 | 急ぎでカードが必要な方や、信用情報に不安があるが現職収入がある層に強い。 |
| 流通系・ネット系 (楽天カード、PayPayカード等) | 自社経済圏の利用促進が主目的。主婦・学生・パート層にも広く対応。 | 最短数分〜1週間 機械審査中心(機械判定不合格時のみ電話) | 初めてカードを作る方や一般的な収入がある方のメインカードとして無難。 |
| 銀行系・信販系 (三井住友、JCB等) | 安定継続収入と過去のクリーンな信用情報を厳格に評価。 | 即時発行〜1週間 審査システムによる自動照会 | 信用力重視。過去に傷がある状態での通過は極めて困難。 |
ブラックでも作れる噂の真相|信用情報CIC照会と通過の境界線
ネットの掲示板やSNSで頻繁に見られる「ブラックリストでも審査に通った」という体験談。この背景には、信用情報機関(CIC、JICC)の仕組みと、各カード会社の審査アルゴリズムの関係があります。
信用情報に「異動」と記載されている状態、いわゆるブラックリスト状態では、一般的な銀行系や信販系カードの自動審査(スコアリングシステム)の段階で機械的に弾かれます。カード会社は申込みを受けると即座に信用情報CIC照会を行い、過去の延滞歴や債務整理の事実を確認するためです。
しかし、ここで注目すべき例外が2つ存在します。
- 独自審査を採用する消費者金融系カード:アコムが発行する「ACマスターカード」などは、過去の信用情報の傷よりも「現在、安定した収入があり返済能力があるか」を重点的に精査します。そのため、他社で断られた層でも現在の就労実態があれば可決されるケースが見られます。
- デポジット型クレジットカードの活用:「Nexus Card」に代表されるデポジット型は、事前にカード利用枠と同額の保証金(5万〜数十万円)を預託します。万一未払いが発生しても預託金から相殺できるため、カード会社側の貸倒リスクがゼロに近く、信用情報に不安がある方でも発行可能性が極めて高くなります。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋に投稿された数千件の審査関連ログを分析すると、一般的なイメージと実際の審査結果には顕著なギャップが見られます。
まず、流通系筆頭の「楽天カード」について。かつては「無職でも通る」と噂された時期もありましたが、2026年現在の楽天カード審査基準はAIによる自動与信モデルが高度化しており、全くの無収入かつ世帯収入の裏付けもない単身無職の場合は容赦なく落とされます。一方で、専業主婦(配偶者に安定収入がある)やアルバイト・パート層に対する通過率は依然として高い水準を維持しています。
また、「在籍確認なしクレジットカード」を希望する声が多い点について、現代のカード発行現場では勤務先への電話確認(在籍確認)は原則行われないか、機械審査で疑義が生じた場合のみに限定されるケースが大半です。特にWeb完結申込みや即時発行に対応しているサービスでは、社会保険証の画像提出や口座連携による本人確認が主流となっており、電話連絡なしで発行に至る割合が8割を超えています。
審査落ちの根本理由と対策|2026年最新のクレジットヒストリー作り方
カード審査に落ちる原因は、単に「年収が低いから」だけではありません。業界関係者の証言や審査落ち事例から浮かび上がる主な要因は以下の通りです。
- 短期間での多重申込み(申込みブラック):1ヶ月の間に3〜4社以上へ同時に申し込むと、資金繰りに困窮していると判断され自動的に審査落ちします。
- スーパーホワイト問題:30代以上で過去に一度もクレジットカードやローンの利用履歴がない場合、過去に自己破産して履歴が消去された人物とシステム上区別がつかず、警戒される傾向があります。
- キャッシング枠の希望設定:総量規制(年収の3分の1以上の借入禁止)の影響を受けるため、キャッシング枠を「0円(希望しない)」にして申し込むだけで通過率は劇的に上がります。
審査に落ちてしまった場合は、最低でも6ヶ月間は新規申込みを控え、信用情報から申込履歴が消えるのを待つのが鉄則です。その間に、携帯電話本体の割賦払い(分割払い)やデポジット型カードを利用して毎月少額でも期日通りに返済実績を作り、良好なクレジットヒストリー(クレヒス)を育てることが最も確実な復帰ルートとなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
安易に「審査が通りやすい」とされるカードに飛びつく前に、自身の財務状況と目的に照らし合わせた冷静な判断が求められます。
▼消費者金融系・デポジット型カードを選ぶべき人
- 過去に数ヶ月の延滞履歴があり、通常のクレジットカード審査に通らない人
- どうしても本日中にETCカードやキャッシュレス手段を手に入れる必要がある人
- 過去の金融事故から復帰し、一からクレヒスを再構築(修行)したい人
▼申込みに慎重になるべき・見直すべき人
- リボ払いやキャッシングの手数料構造を理解せず、借金を前提としている人
- 現在進行形で他社の返済を複数延滞している人(申込み以前に家計再建・債務整理が先決)
- ポイント還元率やステータス性、付帯保険の手厚さを最優先したい人
【審査 緩い カード】に関するよくある質問(FAQ)
Q1:無職や専業主婦でも作れるクレジットカードはありますか?
A1:専業主婦(主夫)の場合、配偶者に安定した収入があれば世帯年収として審査されるため、楽天カードやイオンカードなどの流通系カードが問題なく発行されます。単身の完全無職で収入がない場合は、預貯金があっても通常のカード発行は極めて困難なため、デポジット型カードかデビットカード、プリペイドカードの利用が現実的な選択肢となります。
Q2:ACマスターカードの即日発行は本当に誰でも間に合いますか?
A2:最短即日発行が可能ですが、審査自体は実施されます。Web申込み後に自動契約機(むじんくん)で受け取るスキームが確立されていますが、本人確認書類の不備や、夜間帯の申込みでは翌日以降の対応になるため、日中の早い時間帯にキャッシング枠を抑えて申し込むのがコツです。
Q3:審査なしで作れるクレジットカードは本当に存在しないのですか?
A3:後払い方式(与信が発生する)であるクレジットカードには、法律上必ず審査が存在します。「無審査」を謳うサービスがある場合、それは「銀行口座残高の範囲で即時引き落とされるデビットカード」か「事前チャージ式のプリペイドカード」、あるいは違法なヤミ金融の可能性が高いため注意が必要です。
Q4:一度審査に落ちたら、どれくらい期間を空けて再申込みすべきですか?
A4:CICなどの個人信用情報機関には、カードの申込情報が「6ヶ月間」記録されます。この期間中に他社へ申し込んでも審査落ちが連鎖しやすいため、前回の申込みから丸6ヶ月が経過した後に、申込内容を精査して1社に絞って再挑戦することを強く推奨します。
まとめ:2026年の審査基準を見極めて自分に最適な1枚を選ぶ
「審査が緩いカード」という甘美な響きの裏側には、各カード会社が設定した精緻なターゲット層と与信ロジックが存在します。誰でも通る魔法のカードは存在しませんが、自らの現在の信用状態と収入実態を客観的に把握し、適切なカード(流通系、消費者金融系、デポジット型など)を選択すれば、発行のハードルを大きく下げることは十分に可能です。
まずは多重申込みを避け、キャッシング枠を0円に設定した上で、自身に最も適した1枚へ慎重にアプローチしてみてください。着実な利用実績を積み重ねることこそが、将来的にあらゆる金融審査を有利に進める最大の近道となります。 (出典: 審査 緩い カード(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
